Direktorat Jenderal Pajak (DJP) Kementerian Keuangan (Kemenkeu) menjelaskan alasan pengembalian kelebihan pembayaran pajak atau restitusi tidak bisa langsung dicairkan meskipun wajib pajak telah mengajukan permohonan.
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan (Kemenkeu) menjelaskan alasan pengembalian kelebihan pembayaran pajak atau restitusi tidak bisa langsung dicairkan meskipun wajib pajak telah mengajukan permohonan.
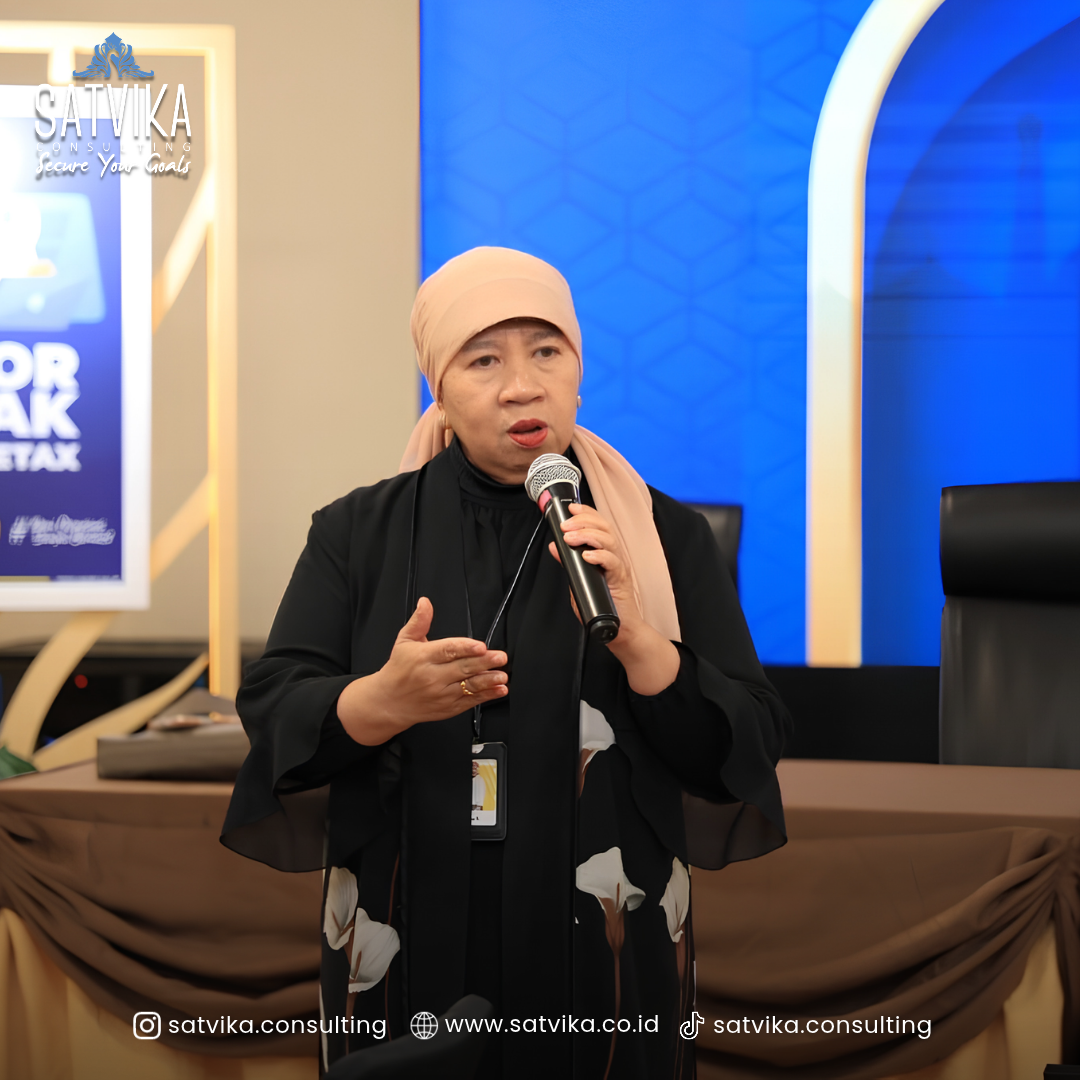
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP Inge Diana Rismawanti mengatakan, restitusi merupakan hak wajib pajak.
Namun, pemerintah tetap harus memastikan bahwa pengembalian uang dari kas negara tersebut diberikan kepada pihak yang benar-benar berhak.
Menurutnya, proses restitusi harus melalui penelitian atau pemeriksaan terlebih dahulu untuk memastikan adanya kelebihan pembayaran pajak. Hal ini diperlukan agar pengembalian dana negara dilakukan secara hati-hati dan sesuai ketentuan perpajakan.
Dia menjelaskan, ketentuan mengenai restitusi sebenarnya telah diatur dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Dalam beleid tersebut, DJP diwajibkan melakukan pemeriksaan atas permohonan pengembalian pembayaran pajak dan menerbitkan surat ketetapan pajak dalam jangka waktu tertentu setelah permohonan diterima secara lengkap.
“Mengembalikan uang yang sudah masuk ke dalam kas negara tentunya bukan berarti kita akan menyulitkan wajib pajak dalam mendapatkan haknya. Namun demikian, harus secara prudent, harus kita lakukan penelitian, pemeriksaan sehingga memang diberikan kepada mereka yang betul-betul berhak untuk menerimanya,” ujar Inge dalam acara Seminar Nasional Taxplore UI 2026, Jumat (6/11).
Inge menuturkan, kelebihan pembayaran pajak dapat terjadi pada Pajak Penghasilan (PPh) maupun Pajak Pertambahan Nilai (PPN).
Dalam PPh, kondisi lebih bayar terjadi ketika jumlah kredit pajak atau pajak yang telah dibayarkan lebih besar dibandingkan dengan pajak yang seharusnya terutang.
Kondisi tersebut dilaporkan melalui Surat Pemberitahuan (SPT), baik SPT Tahunan maupun SPT Masa.
Sementara itu, dalam PPN, kelebihan pembayaran dapat terjadi ketika pajak masukan yang dapat dikreditkan lebih besar dibandingkan pajak keluaran.
Meski demikian, pemerintah juga berupaya mempercepat proses pengembalian kelebihan pembayaran pajak. Salah satunya melalui mekanisme pengembalian pendahuluan yang memungkinkan wajib pajak tertentu memperoleh restitusi melalui proses penelitian dengan jangka waktu lebih singkat dibandingkan pemeriksaan biasa.
Inge menjelaskan, terdapat tiga kelompok wajib pajak yang dapat memanfaatkan mekanisme tersebut. Pertama, wajib pajak dengan kriteria tertentu sebagaimana diatur dalam Pasal 17C UU KUP.
Kedua, wajib pajak yang memenuhi persyaratan tertentu sebagaimana diatur dalam Pasal 17D UU KUP. Ketiga, pengusaha kena pajak (PKP) berisiko rendah sebagaimana diatur dalam ketentuan perundang-undangan PPN.
Namun, mekanisme pengembalian pendahuluan tersebut bukan berarti DJP kehilangan kewenangan untuk melakukan pemeriksaan. DJP tetap dapat melakukan pemeriksaan setelah pengembalian pendahuluan diberikan.
Restitusi Pajak Tembus Rp 326 Triliun
Lebih lanjut, Inge mengungkapkan bahwa realisasi restitusi pajak terus meningkat. Pada 2025, pemerintah telah mengembalikan kelebihan pembayaran pajak kepada wajib pajak hingga Rp 326 triliun.
Besarnya nilai restitusi tersebut menjadi salah satu pertimbangan pemerintah untuk mengevaluasi mekanisme pengembalian pendahuluan.
Dia mengatakan, berdasarkan hasil pemeriksaan Badan Pemeriksa Keuangan (BPK), ditemukan adanya pengembalian pendahuluan yang diberikan kepada wajib pajak dengan tingkat risiko kepatuhan yang tinggi.
Temuan tersebut kemudian menjadi salah satu latar belakang pemerintah menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 28 Tahun 2026 yang mengubah ketentuan mengenai pengembalian pendahuluan kelebihan pembayaran pajak.
“Jadi, kita melihat apakah memang ada sesuatu tren yang barangkali dimanfaatkan oleh wajib pajak sehingga harus kita lakukan penelitian lebih komprehensif terhadap mereka-mereka yang melakukan atau meminta pengembalian kelebihan pembayaran pajak tadi,” jelasnya.
Inge menegaskan, perubahan ketentuan tersebut bukan dimaksudkan untuk menghambat hak wajib pajak dalam memperoleh restitusi.
Pemerintah justru ingin memastikan fasilitas pengembalian pendahuluan benar-benar dimanfaatkan oleh wajib pajak yang memenuhi persyaratan.
Baca juga : Transaksi Pakai QRIS Kena Pajak? Ini Penjelasan Lengkap DJP