Direktorat Jenderal Pajak (DJP) Kementerian Keuangan (Kemenkeu) menjelaskan alasan pemerintah menetapkan batas maksimal restitusi atau pengembalian pendahuluan kelebihan pembayaran pajak bagi wajib pajak orang pribadi sebesar Rp 100 juta.
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan (Kemenkeu) menjelaskan alasan pemerintah menetapkan batas maksimal restitusi atau pengembalian pendahuluan kelebihan pembayaran pajak bagi wajib pajak orang pribadi sebesar Rp 100 juta.
Kepala Subdirektorat Peraturan PPN Industri Endro Tribudi Setijanto mengatakan, batas tersebut ditetapkan dengan mempertimbangkan risiko penyalahgunaan fasilitas pengembalian pendahuluan.
Pemerintah menilai kelebihan pembayaran pajak dalam jumlah relatif kecil masih dapat ditangani melalui penelitian tanpa harus melalui pemeriksaan pajak.
Menurut Endro, salah satu penyebab wajib pajak orang pribadi mengalami lebih bayar adalah kesalahan dalam mengisi Surat Pemberitahuan (SPT) Tahunan.
Misalnya, wajib pajak telah menerima bukti potong pajak dari pihak ketiga, tetapi kemudian kembali memasukkan kredit pajak yang sama ke dalam SPT. Kesalahan pengisian tersebut membuat jumlah kredit pajak tercatat lebih besar sehingga menimbulkan status lebih bayar.
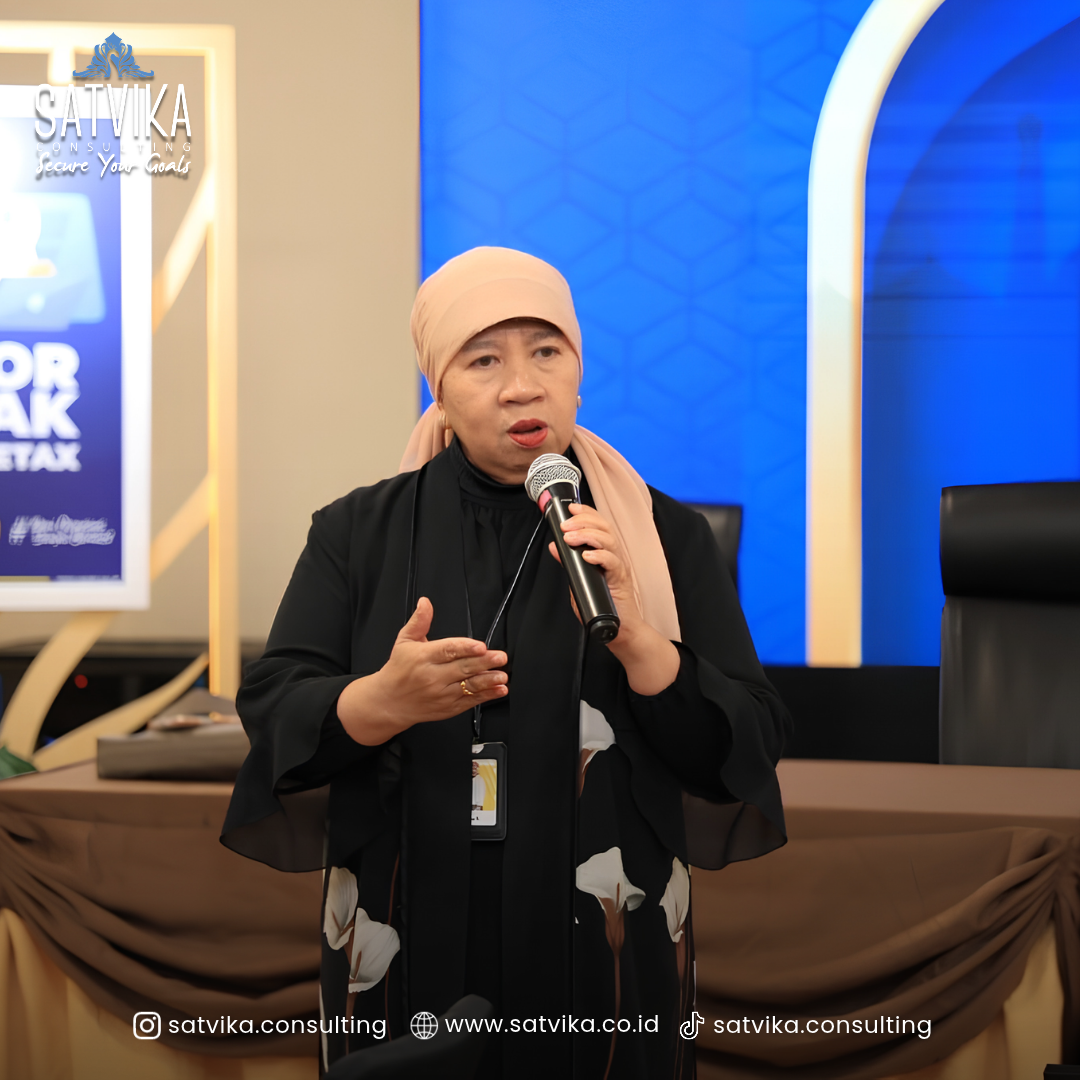
“Sebagian LB yang di bawah Rp 100 juta itu adalah hasil dari salah isi SPT. Salah kolom, sudah dipotong dikreditkan lagi,” ujar Endro dalam acara Seminar Taxplore UI 2026, dikutip Senin (9/11).
Dia menjelaskan, dalam kondisi tersebut, wajib pajak sebenarnya tidak selalu mengalami kelebihan pembayaran pajak akibat besarnya pajak yang telah dibayar. Status lebih bayar bisa muncul karena kesalahan administrasi ketika mengisi SPT.
Oleh karena itu, pemerintah memberikan kemudahan berupa pengembalian pendahuluan bagi wajib pajak orang pribadi dengan nilai lebih bayar maksimal Rp 100 juta.
Pengembalian dapat diberikan berdasarkan penelitian sehingga tidak harus melalui prosedur pemeriksaan sebagaimana mekanisme restitusi pada umumnya.
Endro menambahkan, kebijakan ini merupakan bagian dari pengelompokan wajib pajak yang dapat memperoleh fasilitas pengembalian pendahuluan.
Selain wajib pajak orang pribadi dengan persyaratan tertentu, terdapat pula kategori wajib pajak kriteria tertentu dan wajib pajak berisiko rendah.
Baca juga : DJP Jelaskan Alasan Restitusi Pajak Tak Bisa Langsung Dicairkan