Direktorat Jenderal Pajak (DJP) Kementerian Keuangan (Kemenkeu) menegaskan bahwa transaksi menggunakan Quick Response Code Indonesian Standard (QRIS) tidak otomatis dikenakan Pajak Pertambahan Nilai (PPN).
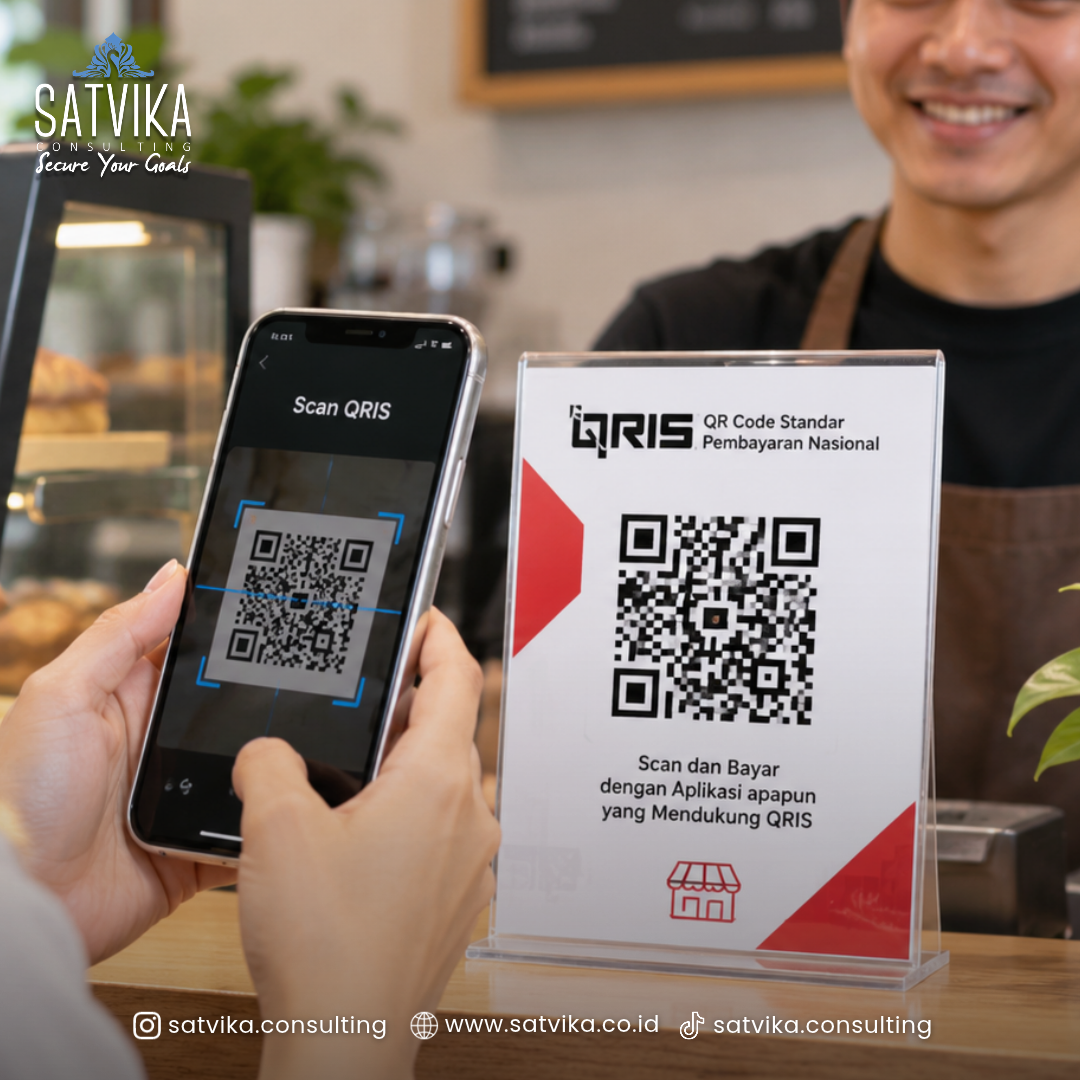
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan (Kemenkeu) menegaskan bahwa transaksi menggunakan Quick Response Code Indonesian Standard (QRIS) tidak otomatis dikenakan Pajak Pertambahan Nilai (PPN).
Ketentuan mengenai Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) dalam Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 bukan merupakan aturan untuk memajaki penggunaan QRIS.
Penjelasan tersebut disampaikan DJP melalui akun Instagram @ditjenpajakri. DJP meluruskan informasi yang beredar di masyarakat mengenai kabar bahwa transaksi digital dan pembayaran menggunakan QRIS akan dikenakan pajak.
DJP menjelaskan, SPP-TDLN merupakan mekanisme pemungutan PPN atas pemanfaatan barang kena pajak (BKP) tidak berwujud dan jasa kena pajak (JKP) dari luar daerah pabean atau luar negeri oleh konsumen di Indonesia.
Dengan demikian, pengenaan PPN melalui mekanisme tersebut tidak ditentukan berdasarkan metode pembayaran yang digunakan, melainkan berdasarkan karakteristik dan kriteria transaksi digital yang dilakukan.
“Sistem ini merupakan mekanisme untuk memungut PPN atas pemanfatan transaksi digital luar negeri oleh konsumen di Indonesia, tidak khusus mengatur QRIS,” tulis DJP dalam unggahannya, dikutip Selasa (10/11).
Sebagai contoh, pembayaran kopi di kafe atau belanja di pusat perbelanjaan menggunakan QRIS tidak termasuk dalam skema pemungutan PPN melalui SPP-TDLN.
Transaksi tersebut merupakan aktivitas ekonomi domestik dan tidak otomatis dikenakan PPN melalui mekanisme tersebut.
Sebaliknya, transaksi seperti pembelian top-up game digital atau pembayaran langganan layanan streaming menggunakan QRIS kepada penyedia dari luar negeri berpotensi masuk dalam skema pemungutan PPN melalui SPP-TDLN.
Meski demikian, tidak semua transaksi digital luar negeri otomatis dipungut PPN melalui mekanisme tersebut. DJP menjelaskan hanya transaksi yang memenuhi kriteria dan telah diidentifikasi melalui mekanisme SPP-TDLN yang akan dipungut PPN.
Selain itu, transaksi yang PPN-nya telah dipungut oleh pemungut perdagangan melalui sistem elektronik (PMSE) luar negeri atau telah memperoleh fasilitas pembebasan maupun tidak dipungut PPN dikecualikan dari pemungutan melalui SPP-TDLN.
DJP juga menegaskan bahwa PMK Nomor 49 Tahun 2026 tidak menciptakan jenis pajak baru atas transaksi QRIS. Aturan tersebut mengatur mekanisme pemungutan PPN atas pemanfaatan produk dan jasa digital dari luar negeri di Indonesia.
“Jadi transaksi QRIS di dalam negeri, seperti bayar kopi atau belanja di mal, tidak otomatis dikenakan PPN melalui SPP-TDLN,” kata DJP.
Baca juga : DJP Ungkap Alasan Batas Restitusi Pajak Orang Pribadi Dipatok Rp 100 Juta