Direktorat Jenderal Pajak (DJP) Kementerian Keuangan (Kemenkeu) mengungkapkan alasan di balik perubahan persyaratan pengembalian pendahuluan kelebihan pembayaran pajak atau restitusi yang telah berlangsung sejak 2007.
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan (Kemenkeu) mengungkapkan alasan di balik perubahan persyaratan pengembalian pendahuluan kelebihan pembayaran pajak atau restitusi yang telah berlangsung sejak 2007.
Perubahan ketentuan tersebut dilakukan seiring dengan upaya pemerintah menyesuaikan kebijakan terhadap perkembangan risiko penyalahgunaan fasilitas perpajakan.
Kepala Subdirektorat Peraturan PPN Industri Direktorat Jenderal Pajak Endro Tribudi Setijanto menjelaskan, ketentuan pengembalian pendahuluan bukan merupakan kebijakan yang baru muncul melalui Peraturan Menteri Keuangan (PMK) Nomor 28 Tahun 2026.
Menurutnya, pengaturan mengenai fasilitas tersebut telah ada sejak 2007 melalui PMK Nomor 192 Tahun 2007. Setelah itu, ketentuannya mengalami beberapa kali perubahan, yakni melalui PMK Nomor 74 Tahun 2012, PMK Nomor 39 Tahun 2018, hingga PMK Nomor 28 Tahun 2026.
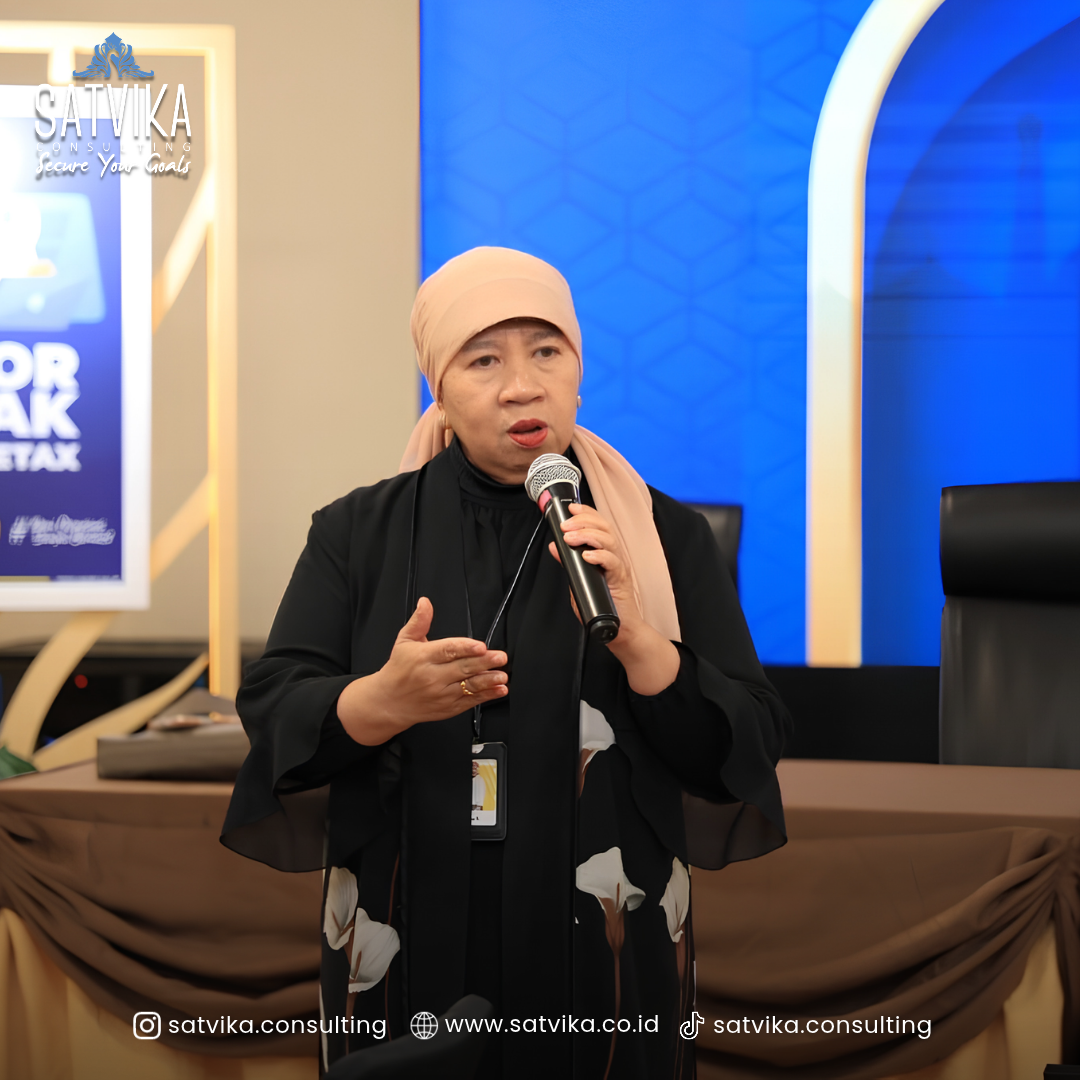
“Jadi kalau tadi dibilang bahwa PMK 28 itu bertepatan dengan kondisi yang sekarang (lonjakan restitusi), sebenarnya tidak. Jadi riwayat pengaturan PMK pengembalian dahuluan itu sejak 2007,” ujar Endro dalam acara Seminar Nasional Taxplore UI 2026, dikutip Selasa (10/11).
Endro DJP menuturkan, perubahan aturan tersebut juga terlihat dari persyaratan yang harus dipenuhi wajib pajak untuk memperoleh fasilitas pengembalian pendahuluan.
Pada ketentuan awal 2007, persyaratan yang diminta relatif sederhana, yakni wajib pajak harus menyampaikan Surat Pemberitahuan (SPT) tepat waktu selama tiga tahun terakhir.
Seiring berjalannya waktu, pemerintah menambahkan persyaratan berupa laporan akutan publik. Persyaratan tersebut kemudian berkembang lagi pada perubahan aturan berikutnya, termasuk ketentuan mengenai opini Wajar Tanpa Pengecualian (WTP) murni.
Selain persyaratan administrasi, pemerintah juga beberapa kali mengubah batas nilai lebih bayar yang dapat memperoleh fasilitas tersebut.
Endro mencontohkan, pada 2007 batas nilai lebih bayar dalam SPT tercatat sebesar Rp 150 juta. Angka tersebut kemudian naik menjadi Rp 400 juta pada 2009, sebelum diturunkan kembali menjadi Rp 100 juta pada 2013.
Menurut Endro DJP, perubahan persyaratan dan batasan tersebut merupakan bagian dari upaya pemerintah menyesuaikan kebijakan dengan perkembangan risiko perpajakan.
Dia mengakui, perubahan aturan yang berulang menjadi salah satu kritik dari kalangan dunia usaha. Pasalnya, pelaku usaha membutuhkan kepastian hukum agar dapat menjalankan kewajiban perpajakan dengan lebih terukur.
Namun, pemerintah juga menghadapi tantangan berupa semakin berkembangnya modus penghindaran pajak. Bahkan, informasi mengenai modus-modus tersebut kini dapat ditemukan secara terbuka melalui berbagai platform digital.
“Kalau dulu itu kita ngajarin yang benar, sekarang ngajarin yang tidak benar pun ada di luar sana. Jadi sehingga ini kayak kejar-kejaran,” jelasnya.
Menurut Endro, kondisi tersebut membuat pemerintah perlu terus menyesuaikan regulasi agar fasilitas perpajakan tidak dimanfaatkan untuk melakukan kecurangan. Meski demikian, penyesuaian kebijakan tetap perlu mempertimbangkan aspek kepastian hukum bagi wajib pajak.
Dia menilai, pengetatan persyaratan tidak serta-merta menjamin seluruh potensi kecurangan dapat terdeteksi.
Sebab, semakin spesifik persyaratan yang ditetapkan, semakin besar pula kemungkinan pihak tertentu mencari celah untuk menghindarinya.
Oleh karena itu, DJP berharap ketentuan yang berlaku dapat meminimalkan ruang abu-abu dalam penafsiran persyaratan pengembalian pendahuluan.
Endro juga meminta masukan dari kalangan dunia usaha dan akademisi apabila masih ditemukan ketentuan yang berpotensi menimbulkan perbedaan penafsiran.
“Kita butuhkan apakah syarat yang sekarang ini masih ada celah abu-abunya. Harapan kita sih menghilangkan celah abu-abu,” katanya.
Baca juga : DJP Tegaskan Transaksi QRIS Tidak Otomatis Kena PPN